

通过2026年秋季糖酒会看中国新酒饮行业现状与发展趋势
 2026-11-06 |
 点击量:
2026年10月15日至17日,第115届全国糖酒商品交易会在南京国际博览中心举行。本届秋糖以“一颗秋糖两头甜,秋糖再甜南京城”为主题,展览总面积达20万平方米,超3500家中外展商参展,预计吸引30万专业观众到场。与往届不同,本届秋糖最显著的特征是一场围绕年轻消费者的集体转向:低度潮饮首次独立成区,头部酒企密集推出超低度产品,Z世代消费数据被系统性呈现于行业论坛。
透过这场展会,中国新酒饮行业的现状与走向逐渐清晰。
一、秋糖上的新酒饮:从“配角”到“独立展区”
新酒饮在本届秋糖的亮相方式发生了质的变化,本届秋糖首次在核心酒类布展主会场和主展馆专门设置独立的新酒饮专属展区。
南京世茂滨江希尔顿酒店作为核心酒类布展主会场,专门开辟新酒饮独立专区,果酒、预调酒、低度气泡酒、微醺米酒等全品类低度酒产品集中亮相,覆盖不同风味、不同价位段的创新产品矩阵。川黔传统酒企、华东区域酒企纷纷推出旗下低度酒创新产品线,依托自身成熟的生产供应链优势,打造适配年轻消费群体的低度酒产品。
主展馆4号馆作为专门规划的精酿啤酒及低度酒特色专区,成为本届秋糖最受业内关注的焦点板块之一。这一展区设置上的调整,标志着新酒饮不再是被白酒光环笼罩的附属品类,而是需要被单独审视的独立赛道。而且,4-5号连接馆中国名酒展区的养生酒专区则集中展示草本露酒、药食同源滋补酒、创新果味气泡黄酒等新品,主打低度微醺+轻养生的双重属性。此外,2号馆饮品及乳制品展区打造了独立药食同源国潮饮品专区,精准卡位中式养生水风口,实现“国风美学+草本养生+新潮饮用”三重升级。大量低度酒品牌带来专为下沉市场定制的高性价比产品方案,适配区域连锁商超、社区门店的选品需求,帮助经销商快速切入年轻消费群体的微醺消费场景。
配套活动的规格同样值得关注。10月15日开幕当天,“破壁创新·拥抱Z世代”2026酒类潮品推介会在南京国际博览中心3号馆举行,300多位经销商、新零售平台商、带货达人和年轻消费者到场,会上发布了《2026酒类Z世代消费洞察报告》。此外,10月12日下午,“向新而行 高效对接”2026华糖新酒饮大会暨量贩·商超·连锁对接会在南京金陵饭店二楼昆仑厅举办,汇聚新零售平台采购、全国及区域商超采购、酒类连锁采购等核心决策人群,分设量贩、商超、连锁三场垂直对接专场,按渠道类型进行精准匹配。
据展会官方数据,本届秋糖低度潮饮专区的预登记客商同比增长40%。
二、数据背后的消费真相:Z世代正在重新定义“喝酒”
10月15日发布的《2026酒类Z世代消费洞察报告》及国际酒类研究机构2026年数据勾勒出一个与传统酒类消费逻辑截然不同的图景:已达法定饮酒年龄的Z世代饮酒参与率从三年前的66%攀升至74%,与成年人群76%的整体水平几乎持平。年轻人并没有远离酒精,但他们喝酒的方式完全不同:喝得更少、喝得更频繁、喝得更日常。IWSR数据显示,过去两年间Z世代单次饮酒场景涉及的平均品类数从2.8个降至1.8个,品类集中度在提高。
《2026中国新酒饮产业白皮书》的数据进一步印证了这一趋势:Z世代消费者中,76.7%明确偏好20度以下的低度酒,62%将饮酒度数选择锁定在10度以下。Just So Soul研究院发布的《Z世代饮酒生活方式报告》显示,超过60%的Z世代饮酒的首要动机是“缓解压力/放松心情”,62.49%的Z世代选择“2-4人密友小聚”作为饮酒场景。偏好40度以上烈酒的受众仅有17.82%,更多人转向了低度酒饮。“低负担、易入口、不上头”是Z世代消费者核心购买因素。
这一偏好直接解释了为什么62%的35岁以下群体认为白酒“辛辣刺激”,51%更直言“饮酒负担过重”。与此同时,果酒、气泡酒、预调酒的声量增速分别高达66%、52%和42%。啤酒仍是基本盘,但精酿的增速远超常规产品。
渠道数据同样具有指向性。Z世代已成为即时零售酒类消费的核心力量,20至35岁用户占即时零售订单的65.5%,夜间订单占比高达70%,高峰集中在晚8点至凌晨1点。据《2026酒饮即时零售经营风向标》,2025年美团闪购酒单73%送住宅小区、订单同比增25.8%,公园景区订单同比增107.8%,23点至凌晨3点深夜单占近20%、同比增超30%。“买酒像点外卖一样方便”正在成为这一代人的默认习惯。这意味着新酒饮的渠道逻辑从底层就不同于传统酒类:它天然接近快消品的即时消费场景,而非计划性的宴请或礼赠采购。
三、企业的集体回应:降度、跨界与品类扩容,从产品调整到战略重构
面对消费端的结构性变化,酒企的回应集中体现在产品层面。
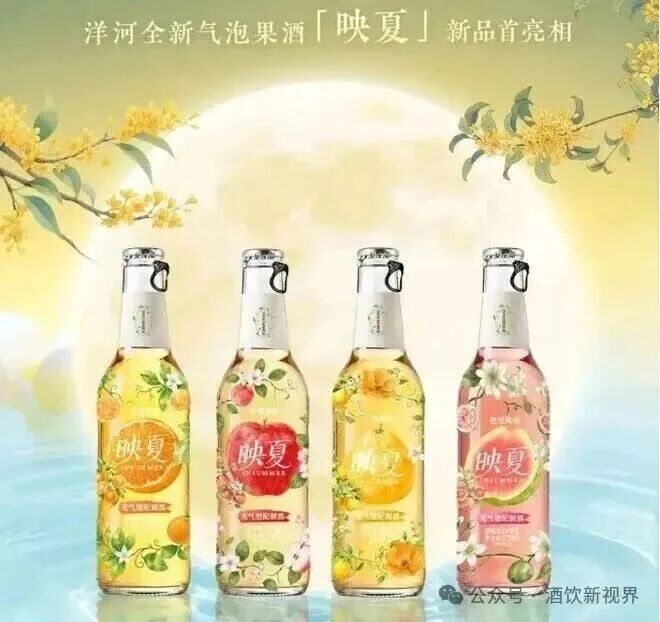
洋河股份在此次秋糖上推出两款新品——“小绵洋”和“映夏”。其中“映夏”是一款真果酿造、0蔗糖0香精、酒精度仅6度的气泡果酒,直接对准年轻消费群体。汤沟两相和酒业推出29度低度白酒,既保留了浓郁口感,又随着度数下降提升了饮用后的舒适度。据透露,公司正在探索在酒中加入玫瑰提取物,进一步拓展花香露酒品类。
山东莓雾森林酒业长期耕耘传统葡萄酒和威士忌市场,如今转型切入“微醺”赛道。经过市场调研,整个白酒、红酒的消费结构在改变,对酒的消费认知从过去的“不醉不归”到现在的“微醺就好”。此次秋糖上,该企业推出的果酒系列核心卖点是“果汁含量高,入口舒适,小醉宜人”。
头部酒企的布局更为系统。五粮液29度“一见倾心”于2025年8月29日上市,上市60天销售额即突破1亿元,至2026年春节累计动销突破3亿元,上市一周年销售额正式突破5亿元。泸州老窖时隔四年重启低度酒品牌“高光”,推出28度新品,配套上线50mL高光mini小酒版本,精准锁定25至35岁年轻消费群体。古井贡26度“轻度古20”、舍得29度“自在”等产品密集入市,今世缘在秋糖期间推出22度“今世缘·多少”,琅琊台发布了29度海派原浆“灵感”,口子窖推出了低度兼香小酒“麻雀也能喝二两”,均旨在以更低的酒精度覆盖独酌、小聚、夜宵等碎片化场景。
酒鬼酒在10月15日的潮品推介会上系统化展示了五款新品,从12度365mL青梅酒,到3.8度300mL青提栀子风味气泡酒和白桃风味气泡酒,再到33度50mL山海小酒鬼酒和33度400mL酒鬼酒低度轻量创新产品,用不同的酒精梯度和风味界面,分别切入女性消费、果酒爱好者、微醺族和白酒轻饮人群。这种系统化的产品布局,让渠道商看到的不是一两款“试水产品”,而是一整套年轻化战略。
新锐品牌方面,KAKTOS在本届秋糖首发了6.5%vol的仙人掌抱抱莫斯卡托甜白葡萄汽酒,定位低度微泡、果香清甜,同步进行抖音直播。霜城精酿推出微醺轻果泥,采用二次发酵工艺,内含活性酵母,差异化包装突出果香风味。成都蓉酒公司旗下瞄准年轻消费赛道的“蓉喜”潮饮系列也亮相本届秋糖。
小花样果酒负责人观察到,客户结构发生了明显变化:“去年来自葡萄酒的新客户多一些,而今年白酒行业新客户明显增加。”白酒经销商开始主动寻找新酒饮产品,说明渠道端已经感知到传统品类的增长压力。
外卖平台数据同样印证了这一趋势。美团数据显示,2025年50mL以下超小容量白酒闪购销量同比增幅超140%。2026年618期间,茅台、五粮液、汾酒、泸州老窖等九大头部品牌联合推出T9 50mL小酌瓶,在美团闪购首发,将白酒消费场景从传统商务宴请延伸至居家小酌、好友小聚、户外露营等轻量化场景。小瓶装、低度化、即时饮用,这三个特征共同指向一个事实:新酒饮的消费场景正在从“宴席”迁移到“独酌”与“轻社交”。
四、渠道变局与行业分化:从精品圈层走向大众市场
本届秋糖的新酒饮热度背后,传统酒类流通体系正在经历深层调整。酒业家记者现场观察指出,新酒饮参展品牌虽多,但“真正令人耳目一新的新品并不多”,产品同质化较为严重。这意味着新酒饮的第一轮品类红利正在消退,仅靠“果味+气泡”的简单组合已难以形成差异化。
行业已经进入“大单品兑现期”。梅见青梅酒自2019年上市以来持续增长,至2025年年销售额已突破10亿元。金星啤酒核心产品中式精酿啤酒在2025年前9个月贡献收入8.67亿元,占总收入78.1%。会稽山“一日一熏”气泡黄酒2024年销售规模突破1亿元,2026年销售目标提升至2亿元。优布劳以“鲜扎闪送”商业模式独步精酿赛道,年营收已超5亿元,营销网络辐射全国800余座城市。这些亿元级产品的密集涌现,标志着新酒饮正从“赛道扩容”阶段进入规模化兑现阶段。
渠道端的变化更为剧烈。新酒饮在发展初期,大量品牌快速入驻盒马、山姆、711、赵一鸣等新零售和量贩终端,完成了第一轮市场卡位。但行业普遍遭遇新的瓶颈:网红产品在会员店、便利店可以出圈,落地到更广域的商超、酒类连锁、区域流通市场却容易水土不服,出现“上架容易动销难”的困境。如今,量贩零食渠道正在绕过传统经销商体系直接对接工厂,鸣鸣很忙与万辰集团合计门店超过5万家,上半年营收合计798亿元。这些渠道对高性价比、年轻化新酒饮产品的接纳空间巨大,但它们的选品逻辑与传统酒类经销商完全不同:周转率优先,品牌溢价让位于质价比。华糖新酒饮大会选择在本届秋糖前夕举办,正是瞄准了这一渠道切换的窗口期,分设量贩、商超、连锁三场垂直对接专场,试图帮品牌方打通“第二轮渠道布局”。量贩渠道凭借高密度门店、高客流、高周转的特点,对高性价比、年轻化的新酒饮产品释放巨大接纳空间;商超拥有家庭消费、节日消费场景,能够拓宽新酒饮的消费边界,完成从年轻人即兴微醺到家庭聚餐场景的延伸;酒类连锁与区域经销商则手握本地海量终端网点资源,是新酒饮下沉地方市场不可或缺的力量。
传统高度白酒的经销商体系仍在收缩。多家媒体报道显示,2026年二季度线下饮料销售额同比下降11.78%,超过七成饮料经销商生意萎缩,库存周转从30天拉长至60天以上。这种收缩并不直接等同于新酒饮的扩张,但它意味着酒类流通的存量资源正在重新配置,而新酒饮是少数仍在增长的方向之一。
即时零售渠道的崛起同样在重塑酒类流通格局。酒类即时零售渗透率已从1.8%提升至约4.5%,目前酒类线上整体渗透率约12%,即时零售在其中占比约30%,已成为线上渠道的重要组成部分。珍酒与美团官旗闪电仓合作后,首批选择30个仓作为试点,3个月即快速复制至100个仓、18座城市的核心区域,销售额环比增长310%,在售商品数达到酒行同品牌的3.5倍,店单产达到酒行同品牌的2.5倍。2026年全行业闪电仓总量已突破8万家,县域下沉市场成为核心新增量。在本届糖酒会同期,美团闪购宣布未来三年助力打造5个销售额破十亿的连锁品牌、30个过亿连锁品牌。
五、新酒饮发展趋势判断:从品类爆发到系统性竞争
从本届秋糖会释放的信号来看,新酒饮正在经历从“品类红利”到“系统能力”的关键转折,新酒饮行业呈现三个值得持续关注的走向。
其一,竞争焦点从“做出一款低度酒”转向“建立系统能力”。当五粮液、泸州老窖、洋河、古井贡同时将产品线下探至30度以下甚至个位数酒精度,“低度”本身已不再构成壁垒。真正的门槛在于:供应链能否支撑规模化降度后的风味稳定性,渠道能否触达夜间即时消费场景,品牌能否在缺乏宴请社交属性支撑的情况下建立复购。华糖大会提出的“上半场拼产品创新,下半场拼全渠道运营能力”的判断,在本届秋糖的展区分布和渠道活动中得到了印证。
其二,产品创新的方向正在从“模仿”走向“分化”。果酒、气泡酒、预调酒的同质化已经显现,但草本露酒、药食同源气泡酒、中式特调等带有本土风味基因的方向开始出现。汤沟探索玫瑰提取物露酒、古井贡推出马边青梅化橘红气泡酒,说明部分企业开始尝试将“中国风味”而非“西方果味”作为差异化基础。这种分化如果持续,可能催生真正具有品类壁垒的产品形态。
其三,新酒饮的渠道战场正在从线上向线下即时场景转移。 即时零售夜间订单占比70%、小容量产品闪购增长140%、量贩渠道快速扩张——这些数据共同指向一个判断:新酒饮的规模化增量不在宴席,而在“此刻想喝一口”的碎片化时刻。谁能用最轻的产品、最快的触达、最低的决策成本服务好这个场景,谁就能在下一阶段占据主动。
2026年秋季糖酒会呈现的新酒饮图景,是一个品类从青春期走向成年期的缩影。热闹的展区和密集的新品背后,真正的变化发生在数据、渠道和供应链的深层:年轻人用74%的饮酒参与率和76.7%的低度偏好宣告了自己的选择,酒企用30度以下的产品线和跨品类布局做出了回应,而流通体系的裂变与重构,才刚刚开始。
本文内容来自酒饮新视界,仅作学习交流之用。版权归原作者或相关权利人所有。

 鲁公网安备37061302000033号

